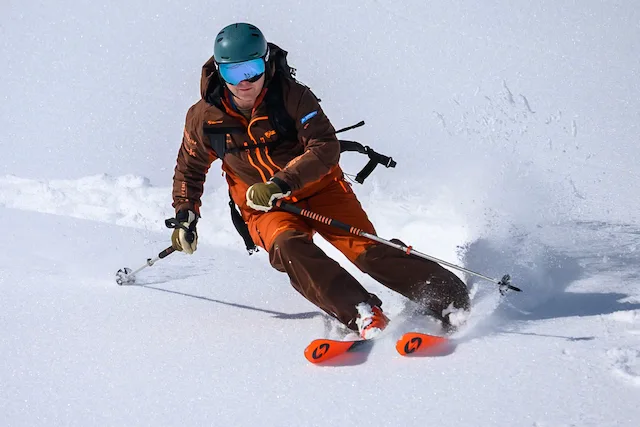
20. März 2026, Bramberg am Wildkogel. Blauer Himmel, Sonne satt, ein Nordhang voller Pulverschnee. Ich stehe oben und schaue zu, wie die Letzte aus unserer Gruppe losfährt. Drei Schwünge. Dann liegt sie im Schnee und bleibt liegen.
Ich war beim Skischulkongress des Deutschen Skiverbands als Safety Guide dabei. Das heißt: Ich fahre als Letzter und sorge dafür, dass alle heil unten ankommen. Das erste Teilstück hatte die ganze Gruppe sauber gemeistert. Jetzt rief sie mir zu, mit ihrem Bein stimme etwas nicht.
Warum ich Dir das erzähle? Weil diese paar Sekunden am Ende rund 4.300 Euro gekostet haben. Und weil viele meiner Kunden fest davon ausgehen, dass ihre Krankenkasse so etwas übernimmt. Am Berg im Ausland tut sie das oft nicht, egal ob in Österreich, der Schweiz oder Italien. Genau hier kommt die Auslandskrankenversicherung ins Spiel.
Du planst einen Skiurlaub und bist Dir bei Deinem Versicherungsschutz nicht sicher?
Vereinbare ein kostenloses Beratungsgespräch – per Telefon, online oder in meinem Büro in Hemsbach.
Beratung vereinbarenWas ist am Hang passiert?
Ich bin zu ihr abgefahren und habe mir erst mal einen Überblick verschafft. Lange gedauert hat das nicht. Das Schienbein war oberhalb des Skischuhs gebrochen, ein sauberer Bruch. Dass sie dabei so tapfer blieb, lag wohl am Adrenalin. Respekt hatte ich trotzdem.
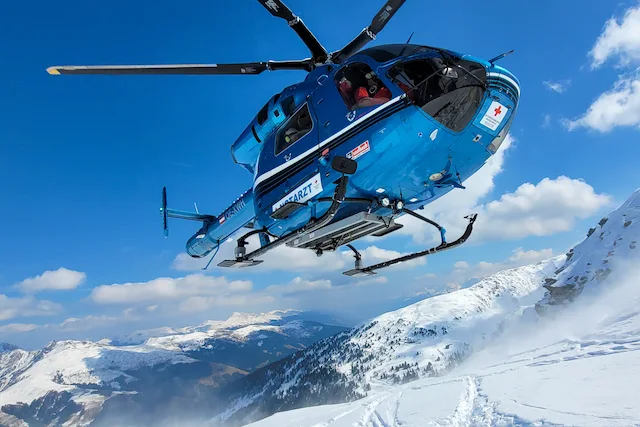
Dann lief ab, was man in Kursen immer wieder übt und hofft, nie zu brauchen. Notfallmaßnahmen einleiten. Bergrettung alarmieren. Den Standort so genau beschreiben, dass der Hubschrauber uns am Hang findet. Und weil dort oben kein fertiger Landeplatz wartet, habe ich mit den Skiern eine Fläche markiert und festgetreten. Im tiefen Powder ist das Schwerstarbeit, meine Oberschenkel haben sich noch länger daran erinnert. Kurz darauf stieg ein Ausbilder des DSV zu uns auf. Er half bei der Versorgung und dabei, die Verletzte in den Hubschrauber zu bringen.
Noch am selben Tag wurde sie in St. Johann in Tirol operiert. Direkt nach der OP rief sie mich an, um sich zu bedanken. So ein Anruf bleibt hängen. Inzwischen ist alles verheilt, und es geht ihr gut.
Dabei war sie gar nicht zum Vergnügen beim Kongress. Sie war ehrenamtlich dort, damit die Skischule in ihrem Skiverein als DSV-Skischule zertifiziert wird. Umso besser, dass sie sich hinterher nicht auch noch über eine Rechnung ärgern musste.
Der Einsatz von Bergrettung und Hubschrauber kostete nämlich rund 4.300 Euro. Bezahlt hat das ihre Auslandsreisekrankenversicherung. Die gesetzliche Krankenkasse hätte hier nicht geleistet.
Gilt meine Gesundheitskarte nicht in ganz Europa?
Doch, aber nur eingeschränkt. Und gerade am Berg reicht das oft nicht.
Auf der Rückseite Deiner Gesundheitskarte steckt die Europäische Krankenversicherungskarte (EHIC). Sie gilt in der ganzen EU und auch in der Schweiz. Mit ihr bekommst Du die Leistungen, die auch Einheimische von ihrer gesetzlichen Kasse bekommen. Deine deutsche Kasse zahlt also nur, was eine Kasse im Urlaubsland für ihre eigenen Versicherten zahlen müsste.
Österreich: Wer zahlt den Hubschrauber am Berg?
In Österreich ist die Krankenkasse nur für den Transport im Tal zuständig. Wer am Berg vom Notarzthubschrauber geholt wird, bekommt eine Rechnung. Bergung und Transport ins Tal übernimmt die Kasse dort grundsätzlich nicht.
Wie ernst das ist, hat im Juli 2026 das Hessische Landessozialgericht entschieden. Eine Urlauberin hatte sich in Österreich einen Lendenwirbel gebrochen und wollte rund 6.200 Euro für den Hubschrauberflug von ihrer gesetzlichen Kasse zurück. Das Gericht sagte: Die Kasse muss nicht zahlen (Az. L 8 KR 213/23, noch nicht rechtskräftig).
Unser Fall am Wildkogel liegt übrigens sogar etwas über dem Durchschnitt. Der Gesamtverband der Versicherer nennt für einen Hubschraubereinsatz in Österreich im Schnitt rund 3.500 Euro.
Schweiz: Warum bleibt trotz Kasse so viel übrig?
In der Schweiz wird die Rechnung besonders schnell hoch. Ein Einsatz des Rettungshubschraubers der Rega kostet im Schnitt 4.500 Franken. Selbst die Schweizer Grundversicherung zahlt bei einer Rettung nur die Hälfte, höchstens 5.000 Franken im Jahr. Für einen normalen Krankentransport sind es 50 Prozent und höchstens 500 Franken.
Mit Deiner Karte wirst Du dort wie ein Schweizer behandelt, also gelten diese Grenzen auch für Dich. Den Rest zahlst Du selbst, wenn keine private Versicherung einspringt. Und die Rega-Gönnerschaft, auf die viele Schweizer schwören? Gönner werden kann zwar jeder. Die vollen Vorteile, zum Beispiel die Rückholung aus dem Ausland, gelten laut den Gönnerbestimmungen aber nur für Menschen mit Wohnsitz in der Schweiz oder in Liechtenstein und für Auslandschweizer. Dazu kommt: Die Rega kann Kosten erlassen, muss es aber nicht. Für uns ist die Gönnerschaft deshalb kein Ersatz für eine Auslandskrankenversicherung.
Italien: Kommt es auf die Region an?
Ja, und zwar ziemlich. Italien hat kein einheitliches System für die Bergrettung. Ob ein Einsatz für Dich kostenlos bleibt, hängt davon ab, wo Du verunglückst und ob ein echter medizinischer Notfall vorliegt. In Südtirol zum Beispiel werden Flugeinsätze für Gäste von außerhalb nach Flugminuten berechnet.
Ohne echten Notfall wird es fast überall teuer. In Trentino-Südtirol, im Aostatal, in Venetien und in der Lombardei müssen sich Gerettete dann an den Kosten beteiligen, seit Januar 2026 auch in den Abruzzen. Und seit August 2026 stellt die Guardia di Finanza für einen ungerechtfertigten Hubschraubereinsatz 4.000 Euro in Rechnung.
Noch ein Punkt, den viele nicht auf dem Schirm haben: Wer in Italien auf die Piste geht, braucht eine private Haftpflichtversicherung. Ohne sie drohen Bußgeld und der Entzug des Skipasses.
Exkurs: Und wenn ich in Deutschland Ski fahre?
Dann sieht es deutlich besser aus. Stürzt Du am Feldberg oder an der Zugspitze und brauchst wirklich ärztliche Hilfe, zahlt in der Regel Deine Krankenkasse den Hubschrauber, egal ob gesetzlich oder privat. Entscheidend ist, dass der Einsatz medizinisch notwendig ist.
Holt Dich der Hubschrauber dagegen nur leicht verletzt oder unverletzt vom Berg, etwa weil das Wetter umschlägt, gilt das als Bergung. Die zahlst Du auch in Deutschland selbst. Dafür lohnt sich eine private Unfallversicherung oder die Mitgliedschaft im Alpenverein. Dazu gleich mehr.
Was zahlt eine Auslandskrankenversicherung, was die Kasse nicht zahlt?
Im Kern springt sie dort ein, wo die gesetzliche Kasse aufhört. Das betrifft drei Situationen, die im Skiurlaub ziemlich realistisch sind.
Da ist zuerst die Rettung selbst. Ob und in welcher Höhe Bergung und Hubschrauber drin sind, hängt vom Tarif ab. Genau das ist der Punkt, den Du Dir anschauen solltest. In unserer Jahres-Reise-Krankenversicherung bei der HanseMerkur sind Such-, Bergungs- und Rettungseinsätze nach einem Unfall bis 15.000 Euro versichert. Der Einsatz am Wildkogel hätte da locker reingepasst.
Dann die Behandlung vor Ort. Nicht jede Arztpraxis im Ausland nimmt Deine Gesundheitskarte an. Dann zahlst Du erst mal selbst und reichst die Rechnung später ein. Gerade in Skiorten landest Du schnell bei einem Privatarzt. Eine gute Auslandskrankenversicherung erstattet solche privatärztlichen Rechnungen in voller Höhe.
Und dann der Punkt, an den kaum jemand denkt: der Rücktransport. Stell Dir vor, Du liegst mit Gips in einem österreichischen Krankenhaus und willst nach Hause. Liegend, mit hochgelegtem Bein, die ganze Strecke. Der Rücktransport gehört nicht zum Leistungskatalog der gesetzlichen Krankenversicherung. Ersetzt bekommst Du ihn nur über eine private Auslandsreisekrankenversicherung.
In unserem HanseMerkur-Tarif ist genau das geregelt. Wir organisieren den Rücktransport ins nächste geeignete Krankenhaus an Deinem Wohnort und zahlen ihn, wenn er medizinisch sinnvoll und vertretbar ist. Das gilt auch, wenn Du im Ausland voraussichtlich länger als 14 Tage im Krankenhaus liegen müsstest. Eine mitversicherte Begleitperson darf mitfahren.
Übrigens: Auch wer privat krankenversichert ist, sollte genau hinschauen. Je nach Vertrag ist der Rücktransport nicht drin, oder die Selbstbeteiligung schlägt zu. Die Verbraucherzentrale rät deshalb auch PKV-Versicherten zu einer Reisekrankenversicherung.
Du planst einen Skiurlaub und bist Dir bei Deinem Versicherungsschutz nicht sicher?
Vereinbare ein kostenloses Beratungsgespräch – per Telefon, online oder in meinem Büro in Hemsbach.
Beratung vereinbarenAlpenverein oder ADAC: Bin ich da nicht schon abgesichert?
Viele haben eine der beiden Mitgliedschaften sowieso. Das ist gut, ersetzt aber nicht alles.
Im Deutschen Alpenverein steckt der Alpine Sicherheits-Service. Er erstattet Such-, Bergungs- und Rettungskosten bis 50.000 Euro, ausdrücklich auch beim Skifahren und auf Skitour. Der Haken: Er zahlt erst, wenn andere Versicherungen nicht leisten. Und er ist für Bergunfälle gemacht. Wirst Du im Urlaub krank, hilft er Dir nicht weiter.
Beim ADAC kommt es auf die Stufe an. Ab der Plus-Mitgliedschaft organisiert und bezahlt der ADAC weltweit einen Krankenrücktransport, wenn er medizinisch sinnvoll ist. Eine Auslandskrankenversicherung für die Behandlung vor Ort steckt nur in Premium. Die Basis-Mitgliedschaft enthält beides nicht.
Mein Rat: Schau nach, was Du schon hast, und leg die Leistungen nebeneinander. Oft ergänzt sich das gut. Die Auslandskrankenversicherung schließt dann die Lücken bei Behandlung, Bergung und Rücktransport.
Worauf achte ich beim Abschluss einer Auslandskrankenversicherung?
Das Kleingedruckte entscheidet. Das wichtigste Wort darin heißt „sinnvoll“. Der Rücktransport sollte schon bezahlt werden, wenn er medizinisch sinnvoll ist, und nicht erst, wenn er medizinisch notwendig ist. Klingt nach Wortklauberei, ist es aber nicht. „Notwendig“ ist ein Rücktransport nämlich nur, wenn Du im Urlaubsland nicht ordentlich behandelt werden kannst. In Österreich ist das praktisch nie der Fall. Dann bleibst Du im Zweifel dort liegen.
Außerdem rate ich zu einem Jahresvertrag, der alle Reisen eines Jahres abdeckt. Dann musst Du nicht vor jedem Kurztrip daran denken. Teuer ist das nicht: Jahresverträge gibt es laut Verbraucherzentrale schon für unter 10 Euro. Achte darauf, ob eine Selbstbeteiligung drinsteckt.
Unsere Jahres-Reise-Krankenversicherung gilt für beliebig viele Reisen im Jahr, jede bis zu 56 Tage lang. Als Familienversicherung sind bis zu zwei Erwachsene und sieben Kinder bis zum 26. Geburtstag dabei. Verwandt müsst Ihr dafür übrigens nicht sein.
Wer viel in den Bergen unterwegs ist, kann noch eine zweite Ebene einziehen. Eine private Unfallversicherung kann Such- und Bergungskosten übernehmen, etwa wenn Du unverletzt, aber festsitzend vom Berg geholt werden musst.
Brauche ich das wirklich für eine Woche Skiurlaub?
Ich sag es mal so: An diesem Märztag am Wildkogel hat niemand damit gerechnet, dass etwas passiert. Bestes Wetter, eine erfahrene Gruppe, perfekter Schnee. Gestürzt wird trotzdem. Die Teilnehmerin hatte vorgesorgt und musste sich um die Rechnung keine Sorgen machen. Sie konnte sich um das kümmern, was wirklich zählt: wieder gesund werden.
Mein Tipp: Schau in Deine Unterlagen, bevor Du die Ski ins Auto packst. Manchmal steckt der Schutz schon in einer Kreditkarte oder einem bestehenden Vertrag, oft aber mit Lücken genau bei Bergung und Rücktransport. Gerade bei Kreditkarten ist außerdem häufig ein Selbstbehalt vereinbart.
Und falls es Dich doch erwischt: Kommst Du ins Krankenhaus, ruf so schnell wie möglich den Notruf-Service Deiner Versicherung an. Bei unserem Tarif ist das sogar Pflicht. Dafür gibt der Notruf-Service dem Krankenhaus bei Bedarf direkt eine Kostenübernahmegarantie.
Checkliste vor dem Skiurlaub
1. Habe ich eine Auslandskrankenversicherung, und gilt sie für alle Reisen im Jahr?
2. Steht im Vertrag „medizinisch sinnvoller“ Rücktransport?
3. Sind Such-, Rettungs- und Bergungskosten (Hubschrauber) mitversichert?
4. Werden privatärztliche Rechnungen voll erstattet?
5. Gibt es eine Selbstbeteiligung?
6. Notfallnummer meines Versicherers im Handy gespeichert?
7. Notrufnummern im Handy? Europaweit 112, Bergrettung Österreich 140 (Vorarlberg 144), Italien 118, Schweiz 1414
Du möchtest sorgenfrei in die Skisaison starten? Lass uns kostenlos und unverbindlich deine Absicherung prüfen!
Häufige Fragen zur Auslandskrankenversicherung im Skiurlaub
Zahlt die gesetzliche Krankenkasse einen Hubschraubereinsatz in Österreich?
Am Berg in der Regel nicht. In Österreich ist die Kasse nur für den Transport im Tal zuständig, und Deine deutsche Kasse zahlt nur, was eine österreichische zahlen müsste. Die Kosten landen sonst bei Dir. In Deutschland zahlt die Kasse dagegen in der Regel, wenn der Einsatz medizinisch notwendig war.
Was kostet eine Bergrettung mit Hubschrauber?
Laut Gesamtverband der Versicherer kostet ein Hubschraubereinsatz in Österreich im Schnitt rund 3.500 Euro. In meinem Fall am Wildkogel waren es rund 4.300 Euro.
Brauche ich eine Auslandskrankenversicherung, wenn ich die EHIC-Karte habe?
Ja. Die EHIC deckt nur die Leistungen des Gastlandes ab. Bergung am Berg, privatärztliche Rechnungen und den Rücktransport nach Deutschland zahlt die gesetzliche Kasse nicht.
Worauf muss ich bei einer Auslandskrankenversicherung achten?
Auf den „medizinisch sinnvollen“ Rücktransport, mitversicherte Bergungskosten, volle Erstattung privatärztlicher Rechnungen und möglichst keine Selbstbeteiligung. Ein Jahresvertrag deckt alle Reisen ab.
Reicht meine Mitgliedschaft im Alpenverein oder beim ADAC?
Der Alpenverein erstattet Such-, Bergungs- und Rettungskosten bis 50.000 Euro, aber nur nachrangig und nur bei Bergunfällen. Der ADAC zahlt ab Plus den Rücktransport, Behandlungskosten im Ausland nur in Premium. Eine Auslandskrankenversicherung schließt die Lücken.